Cobranzas que no destruyen relaciones: El arte de cobrar sin perder al cliente
Le vendiste, le entregaste, le diste crédito. Ahora te debe y no sabes cómo cobrarle sin que deje de comprarte.
El dilema que toda empresa con crédito conoce
Si vendes al canal tradicional, probablemente das crédito. Es parte del juego. El tendero necesita surtir su tienda hoy y pagar cuando venda. El distribuidor necesita ofrecer plazos para competir.
Pero el crédito tiene un hermano incómodo: la cobranza.
Y la cobranza, mal manejada, puede destruir en una llamada la relación que tu vendedor construyó en meses.
El vendedor que llega a cobrar con presión pierde la confianza del cliente. El recordatorio agresivo genera resistencia. El corte de crédito abrupto empuja al tendero a comprarle al competidor que sí le da plazo.
La pregunta no es si cobrar. Es cómo cobrar sin perder al cliente en el proceso.
Los números que revelan el problema
La morosidad en B2B es un problema frecuente, y pocas empresas saben cuánto les cuesta.
No hay una cifra regional verificable para el canal tradicional, así que el punto de partida es tu propia cartera: qué parte de tus ventas a crédito está vencida hoy.
¿Y cuánto cuesta perseguir esos pagos? Tiempo de quien cobra.
En el canal tradicional, ese tiempo no lo dedica un equipo de finanzas. Lo dedica el vendedor. El mismo vendedor que debería estar vendiendo, está cobrando. Y cada minuto que cobra es un minuto que no vende.
La ventana que se cierra
Hay un principio que debería cambiar cómo piensas sobre la cobranza: la probabilidad de recuperar una deuda cae a medida que pasa el tiempo. No tenemos una tabla de recuperación por antigüedad que podamos verificar para el canal tradicional de la región, pero tú puedes construir la tuya: agrupa tu cartera vencida por tramos de días (1-30, 31-60, 61-90, más de 90) y mide qué porcentaje de cada tramo terminas cobrando.
Lo que casi siempre aparece es el mismo patrón: si no actúas temprano, cobrar se vuelve más difícil.
Cada día que pasa sin una gestión de cobranza es dinero que se evapora. Pero la paradoja es que la gestión agresiva desde el día uno puede espantar al cliente.
El secreto está en actuar temprano, pero con inteligencia.
Por qué los clientes pagan tarde (y no siempre es mala fe)
Antes de diseñar una estrategia de cobranza, vale la pena entender por qué los pagos se atrasan.
Una causa frecuente de los pagos tardíos es simplemente que el cliente se olvidó. No es que no quiera pagar. Es que tiene 50 cosas en la cabeza y tu factura se perdió entre ellas.
En el canal tradicional, las razones se multiplican:
- El tendero no lleva un control formal de sus cuentas por pagar. Compra a 5 o 10 proveedores y pierde el rastro de quién le cobró qué.
- No tiene visibilidad de su propia deuda. No sabe exactamente cuánto debe ni cuándo vence cada factura.
- El flujo de caja es irregular. Hay semanas buenas y semanas malas. A veces quiere pagar pero no puede.
- Nadie le recordó a tiempo. El vendedor pasó, habló de producto, y se le olvidó mencionar la factura pendiente.
Esto es importante porque cambia la estrategia: la mayoría de los clientes no son morosos crónicos. Son clientes que necesitan un sistema que les facilite pagar a tiempo.
La cobranza preventiva: actuar antes del vencimiento
La mejor cobranza es la que no se siente como cobranza.
En lugar de esperar a que la factura se venza y después perseguir al cliente, la estrategia preventiva actúa antes:
Antes del vencimiento:
- Recordatorio amigable 3 días antes: «Tu factura por $X vence el viernes. ¿Todo en orden?»
- Confirmación de recepción de mercancía y factura
- Opciones de pago visibles y accesibles
En el vencimiento:
- Notificación automática el día que vence
- Facilitar el pago inmediato (transferencia, pago digital, depósito)
Después del vencimiento:
- Seguimiento sistemático pero respetuoso
- Escalamiento gradual, no abrupto
- Opciones de plan de pago para clientes con historial positivo
La diferencia entre cobrar bien y cobrar mal no es la firmeza. Es el timing y el tono.
El vendedor no debería ser el cobrador
Uno de los errores más comunes en el canal tradicional es convertir al vendedor en cobrador.
El problema es doble:
Para el vendedor: Cada vez que llega a cobrar, la relación se tensa. El tendero lo empieza a ver como alguien que viene a quitarle dinero, no como alguien que lo ayuda a surtir su tienda. La conversación de venta se contamina con la conversación de cobranza.
Para la empresa: El vendedor que cobra no vende. Y si tiene que elegir entre visitar un cliente que le debe (incómodo) o visitar uno que le va a comprar (productivo), ¿cuál crees que va a priorizar?
La cobranza necesita su propio canal. Un canal que sea sistemático, predecible, y que no dependa de que el vendedor se acuerde de cobrar durante la visita.
Segmentar la cartera: no todos los morosos son iguales
Tratar a todos los clientes morosos igual es un error caro.
No es lo mismo:
-
El cliente que siempre paga pero esta vez se atrasó una semana. Un recordatorio amable basta. Presionarlo es innecesario y dañino.
-
El cliente que sistemáticamente paga 15 días tarde. Necesita un ajuste en sus condiciones crediticias, no más llamadas de cobranza.
-
El cliente que dejó de pagar y dejó de comprar. Probablemente ya no es recuperable como cliente. Enfocar la energía en recuperar el saldo.
-
El cliente nuevo que se atrasó en su segundo pedido. Señal de alerta temprana. Requiere atención inmediata pero cuidadosa.
La estrategia correcta depende de quién es el cliente, cuál es su historial, y cuánto vale la relación a largo plazo.
La automatización como aliado (no como reemplazo)
Buena parte de los puntos de contacto de cobranza —recordatorios, confirmaciones, avisos— son repetitivos y pueden automatizarse, liberando al equipo para los casos complejos que sí necesitan una conversación humana.
Mide el efecto en tu propia cartera: tu DSO (días de cuentas por cobrar) y el porcentaje de pagos vencidos, antes y después de automatizar.
Lo que se automatiza bien:
- Recordatorios previos al vencimiento (por WhatsApp, SMS, email)
- Notificaciones de vencimiento
- Seguimiento de primer nivel post-vencimiento
- Estados de cuenta periódicos para el cliente
Lo que necesita un humano:
- Negociación de planes de pago
- Resolución de disputas
- Decisiones de crédito sobre clientes complejos
- Conversaciones con clientes de alto valor
Cómo lo hacemos en Yom
En Yom diseñamos las herramientas de Fintech para que la cobranza sea parte natural de la operación comercial, no un proceso separado que genera fricción.
Lo que habilitamos hoy:
-
Recordatorios automatizados multicanal: Notificaciones de vencimiento y pre-vencimiento por WhatsApp, SMS y notificaciones en la app. El cliente recibe un aviso amigable sin que nadie tenga que hacer una llamada.
-
Visibilidad de cartera para el vendedor: El vendedor ve el estado de cuenta de cada cliente directamente en su app, antes de la visita. Sabe quién está al día, quién tiene saldo pendiente, y cuánto. Puede mencionarlo naturalmente en la conversación sin que sea el motivo de la visita.
-
Estado de cuenta digital para el cliente: El tendero puede ver su saldo, sus facturas pendientes y sus fechas de vencimiento desde la app B2B o por WhatsApp. Cuando el cliente tiene visibilidad, paga más puntual.
-
Segmentación automática de cartera: El sistema clasifica la cartera por antigüedad, monto, y perfil de riesgo. Las acciones de cobranza se adaptan automáticamente al tipo de cliente y su historial.
-
Pagos digitales integrados: El cliente puede pagar directamente desde el recordatorio —sin ir al banco, sin esperar al vendedor. Mientras menos fricción tenga el pago, más rápido llega.
-
Alertas de riesgo crediticio: El sistema detecta patrones de comportamiento que anticipan morosidad (cambio en frecuencia de compra, reducción de montos) y avisa antes de que el problema se materialice.
El objetivo es claro: cobrar todo, a tiempo, sin que la relación comercial sufra.
¿Cuánto dinero tiene tu empresa atrapado en cartera vencida? En Yom ayudamos a empresas del canal tradicional a automatizar la cobranza con inteligencia, proteger el flujo de caja, y mantener relaciones sanas con cada cliente. Conversemos.
Artículos relacionados
Capital de trabajo en canal tradicional: cómo la fintech integrada cambia tu flujo de caja
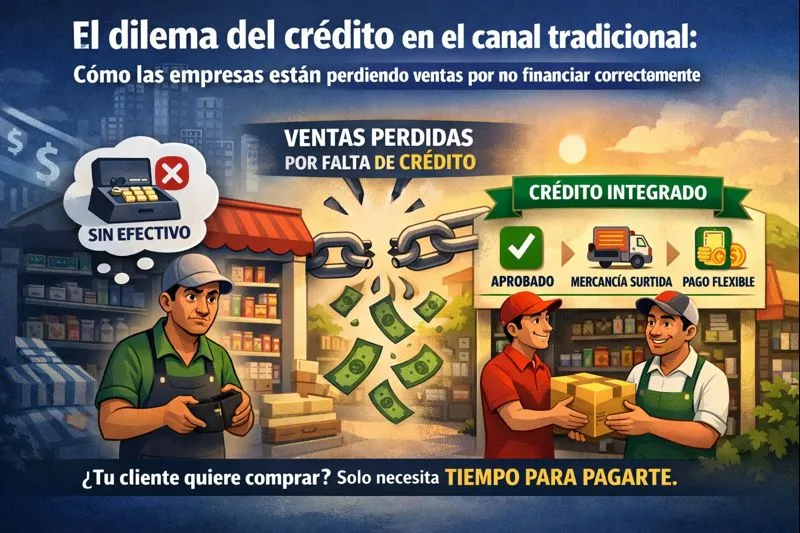
El dilema del crédito en el canal tradicional: Cómo las empresas están perdiendo ventas por no financiar correctamente