El dilema del crédito en el canal tradicional: Cómo las empresas están perdiendo ventas por no financiar correctamente
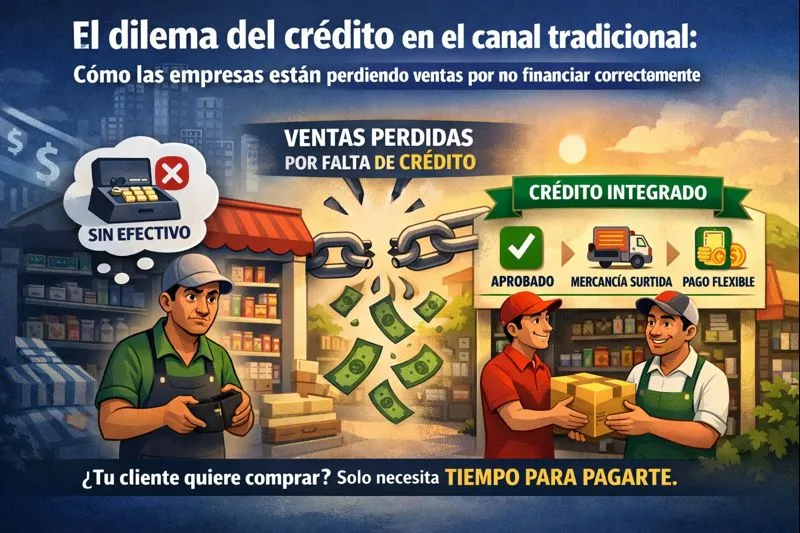
Tu cliente quiere comprarte. Solo necesita que le des tiempo para pagarte.
La paradoja del crédito
Hay una contradicción que vive en silencio en el canal tradicional latinoamericano: clientes con demanda real, productos disponibles, vendedores listos… y ventas que no se cierran.
¿La razón? Liquidez.
El tendero quiere surtir su tienda. Sabe qué productos necesita, conoce la demanda de su comunidad. Pero hoy no tiene el efectivo. Mañana tampoco. La quincena está lejos.
Sin crédito, no hay venta. Así de simple.
El tamaño del problema
La brecha de financiamiento para pequeñas y medianas empresas en Latinoamérica es grande, y buena parte de ella se explica por la falta de historial formal.
Y el canal tradicional está en el centro de esa brecha.
El canal tradicional mueve buena parte del consumo masivo en la región, y tiene hambre de financiamiento.
Por qué el crédito tradicional no funciona
El problema no es que no exista crédito. Es que el crédito disponible no está diseñado para el canal tradicional.
Lo que enfrenta un tendero que busca financiamiento:
Los pequeños negocios enfrentan varias barreras para acceder a financiamiento formal:
- Una proporción importante no logra acceder a financiamiento, o el que obtiene es insuficiente.
- El proceso en un banco tradicional suele ser largo y exigir historial y requisitos mínimos de capital.
El tendero no tiene tiempo para eso. Necesita producto hoy para vender mañana.
El «fiado»: La solución informal que ya existe
Las tiendas de barrio han desarrollado su propio sistema de crédito: el fiado. Lleve ahora, pague después, sin interés. Es banca social en su forma más básica.
El tendero da crédito a sus clientes. Pero, ¿quién le da crédito al tendero?
Ahí está el hueco.
El costo de oportunidad de no ofrecer financiamiento
Cuando no ofreces crédito a tu cliente del canal tradicional, no solo pierdes esa venta. Pierdes una cadena de consecuencias:
-
La venta inmediata El tendero quería comprar. No pudo. Venta perdida.
-
La venta del competidor Si tu competidor sí ofrece crédito, el tendero le compra a él. No solo perdiste una venta —perdiste participación.
-
El hábito de compra El tendero se acostumbra a comprarle al que le financia. Cuando tenga efectivo, ¿a quién crees que va a llamar primero?
-
La información del cliente Cada transacción que no haces es data que no tienes. No sabes qué compra, cuándo, cuánto. Operas a ciegas.
-
La relación comercial El crédito no es solo financiero. Es confianza. El vendedor que financia se convierte en socio del negocio del tendero.
El nuevo modelo: Crédito integrado en la operación comercial
La buena noticia: la tecnología ya permite resolver esto de manera escalable.
El concepto se llama embedded finance —servicios financieros integrados directamente en plataformas no financieras. En lugar de que el tendero vaya al banco, el crédito llega a él dentro de la misma transacción comercial.
Cómo funciona:
- El tendero hace un pedido a través de la plataforma (app, WhatsApp, vendedor)
- El sistema evalúa automáticamente su perfil crediticio basado en historial de compras
- Se le ofrece una línea de crédito o términos de pago flexibles
- El tendero acepta y recibe su producto
- El pago se gestiona automáticamente según los términos acordados
No hay papeleo. No hay espera de semanas. No hay visita al banco.
Los resultados son medibles:
Ofrecer términos de crédito integrados al momento del pedido puede aumentar las ventas de un mayorista, aunque no contamos con una cifra verificada que lo cuantifique.
No es coincidencia. Cuando eliminas la fricción financiera, liberas demanda reprimida.
Por qué el scoring tradicional no sirve para el canal tradicional
Los bancos evalúan crédito con historial bancario, declaraciones fiscales, garantías. El tendero promedio del canal tradicional no tiene nada de eso.
Pero sí tiene algo más valioso: comportamiento comercial.
- ¿Cuánto tiempo lleva comprándote?
- ¿Con qué frecuencia hace pedidos?
- ¿Paga a tiempo?
- ¿Su volumen de compra crece o decrece?
- ¿Qué productos compra? ¿Son de alta rotación?
Esa información —que ya tienes si usas una plataforma comercial— es mejor predictor de riesgo crediticio que cualquier score bancario para este segmento.
El poder de los datos comerciales:
- Un tendero que compra consistentemente cada semana durante dos años es bajo riesgo
- Un tendero nuevo con pedidos erráticos y devoluciones frecuentes es alto riesgo
- Un tendero que aumenta su volumen mes a mes probablemente puede manejar una línea de crédito mayor
El scoring basado en comportamiento comercial democratiza el acceso al crédito para quienes el sistema financiero tradicional excluye.
El rol del vendedor: De cobrador a facilitador
Históricamente, el vendedor del canal tradicional tenía dos trabajos incómodos: vender y cobrar.
Cobrar es incómodo. Daña relaciones. Genera tensión. El vendedor termina siendo percibido como el que viene a quitar dinero, no como el que viene a ayudar al negocio.
Con crédito integrado, el rol cambia:
- El vendedor ya no cobra. El sistema lo hace automáticamente.
- El vendedor se enfoca en vender, recomendar, asesorar.
- La conversación pasa de «¿cuándo me paga?» a «¿qué más necesita su negocio?»
El vendedor se convierte en consultor del tendero. La relación se fortalece en lugar de deteriorarse.
Cobranza inteligente: Recuperar sin destruir relaciones
El otro lado del crédito es la cobranza. Y aquí también la tecnología cambia el juego.
Cobranza tradicional:
- El vendedor llama a cobrar
- Si no paga, se escala a un departamento de cobranza
- Llamadas insistentes, tensión, deterioro de la relación
- El cliente paga… y se va con la competencia
Cobranza inteligente:
- Recordatorios automáticos antes del vencimiento
- Múltiples opciones de pago (transferencia, efectivo en entrega, wallet)
- Escalamiento gradual y automatizado
- Visibilidad para el vendedor sin que él tenga que ser el «malo»
- Términos flexibles para clientes con buen historial que atraviesan un momento difícil
El objetivo no es solo recuperar el dinero. Es recuperarlo manteniendo la relación comercial.
El ecosistema completo: Pagos, crédito y cobranza integrados
El verdadero poder está en la integración. Cuando pagos, crédito y cobranza viven en el mismo sistema:
Para el cliente (tendero):
- Múltiples opciones de pago según su situación
- Acceso a crédito sin papeleo
- Visibilidad de su cuenta y sus términos
- Flexibilidad cuando la necesita
Para la empresa (distribuidor/CPG):
- Visión completa de la salud financiera de cada cliente
- Decisiones de crédito basadas en datos reales
- Reducción de cartera vencida
- Aumento de ventas por demanda liberada
- Menor fricción en la relación comercial
Para el vendedor:
- Se libera de la carga de cobrar
- Tiene información para ofrecer el crédito correcto a cada cliente
- Puede enfocarse en vender y asesorar
- Mejora su relación con los clientes
Cómo lo hacemos en Yom
En Yom, el módulo de fintech no es un add-on. Es parte integral de la plataforma de inteligencia comercial.
Lo que habilitamos hoy:
-
Pagos sin fricciones: Múltiples opciones de pago, múltiples monedas, wallet integrada. El cliente paga como le convenga.
-
Crédito con IA: Scoring crediticio basado en comportamiento comercial. Límites de crédito automáticos que se ajustan según el historial real del cliente.
-
Evaluación de riesgos inteligente: IA que evalúa y mitiga riesgos financieros en tiempo real, para que puedas ofrecer crédito con confianza.
-
Cobranza flexible: Opciones de cobro en venta, en entrega, o independiente. Automatización que recupera sin dañar relaciones.
-
Financiamiento a través de partners: Cuando el cliente necesita más de lo que puedes ofrecer directamente, conectamos con opciones de financiamiento.
Todo integrado con ventas, inventario y operación comercial. Una sola plataforma, visibilidad completa.
¿Quieres dejar de perder ventas por falta de financiamiento? En Yom ayudamos a distribuidores y empresas de consumo masivo a convertir el crédito en ventaja competitiva. Conversemos.
Artículos relacionados
Cobranzas que no destruyen relaciones: El arte de cobrar sin perder al cliente